Gayrimenkul yatırımlarında başarıyı yalnızca satın alma fiyatı ile satış fiyatı arasındaki fark üzerinden değerlendirmeyi doğru bulmuyorum. Benim yaklaşımımda yatırım kararı; risklerin tanımlanması, gerçekçi nakit akışı, farklı senaryolar ve portföyün genel dengesi birlikte incelendiğinde anlam kazanır. Görünen yüksek getiri, her zaman iyi yönetilmiş yatırım demek değildir.
Bir konutun, ticari bir birimin veya arsa yatırımının taşıdığı riskler farklıdır. Aynı yatırımcı için bile uygun varlık seçimi; likidite ihtiyacı, finansman yapısı, yatırım süresi ve olası giderlere dayanma kapasitesine göre değişebilir. Bu nedenle ilk sorum, ‘Hangi taşınmaz daha çok kazandırır?’ değil, ‘Hangi riskleri hangi koşullarda taşıyabilirim?’ olur.
Risk, getiri ve likidite neden birlikte değerlendirilmelidir?
Getiri, yatırımın ürettiği gelir ve değer değişimiyle ilgilidir. Risk ise beklenen sonucun gerçekleşmeme olasılığı ve gerçekleştiğinde oluşabilecek kaybın büyüklüğüdür. Likidite ise taşınmazın kabul edilebilir maliyet ve süreyle nakde dönüştürülebilme kapasitesini ifade eder. Gayrimenkulde güçlü kira akışı sunan bir varlık, beklenenden uzun satış süresi nedeniyle yatırımcı için uygun olmayabilir.
Yatırım değerlendirmesinde brüt kira getirisi tek başına yeterli değildir. Bakım, yönetim, boş kalma süresi, vergiler, sigorta, finansman maliyetleri ve gerektiğinde yenileme harcamaları dikkate alınmalıdır. Bazı giderler düzensiz ortaya çıktığı için yalnızca tek ayın verisiyle sonuç çıkarmak yanıltıcı olabilir.
1. Piyasa ve fiyat riski: Satın alma varsayımını test etmek
Taşınmazın bulunduğu bölgedeki fiyat eğilimleri, ilan fiyatları ile gerçekleşen işlem fiyatları arasındaki fark, yeni arz miktarı ve talep yapısı birlikte incelenmelidir. Geçmişte yüksek fiyat artışı görülmesi, gelecekte aynı performansın süreceğine dair garanti oluşturmaz.
Ben piyasa analizinde mümkün olduğunda birden çok veri kaynağının karşılaştırılmasını öneriyorum. Emsal seçiminde yalnızca metrekare değil; bina yaşı, nitelik, konum, ulaşım, kullanım durumu ve hukuki statü gibi özellikler de dikkate alınmalıdır. Yanlış emsal, yanlış fiyat kararına yol açabilir.
2. Nakit akışı riski: Kira beklentisi ile gerçek gelir arasındaki fark
Bir yatırımın ilan edilen kira bedeli, yıl boyunca kesintisiz tahsil edilen gelirle aynı şey değildir. Boş kalma dönemleri, tahsilat sorunları, bakım araları ve pazarlama giderleri gerçekleşen nakit akışını etkiler. Ticari taşınmazlarda kiracı sektörünün yapısı ve sözleşme koşulları ayrıca incelenmelidir.
Gelir amaçlı yatırımlarda hesaplarımı varsayımsal değil, senaryolu kurmayı tercih ederim. Örneğin bir varlığın yılda belirli bir süre boş kalması, beklenenden yüksek bakım gideri çıkması veya kira artışının piyasanın altında kalması durumunda yatırımın nakit akışı nasıl değişiyor? Bu sorular alım kararı verilmeden yanıtlanmalıdır.
3. Finansman ve faiz riski
Borçla finanse edilen yatırımlarda toplam maliyet, sadece kredi anapara tutarı değildir. Faiz, masraf, ödeme takvimi ve olası erken kapama koşulları değerlendirilmelidir. Kira geliriyle borç ödeme planının aynı para biriminde ve aynı vadelerde olmaması ayrıca bir uyumsuzluk yaratabilir.
Özellikle yüksek kaldıraç kullanıldığında taşınmazın değerinin geçici olarak yükselmesi nakit akışı sorununu ortadan kaldırmaz. Yatırımcı, borç servisinin düşük gelir senaryosunda da sürdürülebilir olup olmadığını test etmelidir.
4. Hukuki ve teknik inceleme: Görünmeyen riskleri azaltmak
Tapu kaydı, takyidatlar, imar durumu, yapı kullanım izinleri, bağımsız bölüm nitelikleri, aidat yükümlülükleri ve varsa kira sözleşmeleri yatırım değerlendirmesinin ayrılmaz parçalarıdır. Teknik tarafta ise yapı güvenliği, bakım durumu, enerji performansı ve gerekli mühendislik incelemeleri gündeme gelir.
Bu başlıklarda uzman raporlarının yerine pazarlama açıklamalarına dayanmayı doğru bulmuyorum. Hukuki ve teknik inceleme, yatırımın değerini korumak açısından fiyat pazarlığı kadar önemlidir. Her taşınmazın özel koşulları farklıdır; profesyonel değerlendirme ihtiyacı buna göre belirlenir.
5. Likidite ve çıkış stratejisi
İyi bir yatırım planı, satın alma kadar gerektiğinde nasıl çıkılacağını da ele almalıdır. Varlığın hedef alıcı kitlesi dar mı, bölgesel talep dalgalanmalarına açık mı, satılması için büyük indirim gerekebilir mi? Bu sorular gayrimenkulün gerçek risk profilini etkiler.
Uzun vadeli yatırımcılar için dahi beklenmedik nakit ihtiyacı ortaya çıkabilir. Bu nedenle tüm likit birikimin tek bir taşınmazda toplanması bazı yatırımcılar açısından risk yaratabilir. Portföyün nakit veya daha likit varlıklarla dengelenmesi, kişisel finansal koşullara göre değerlendirilmelidir.
6. Portföy çeşitlendirmesi nasıl düşünülmeli?
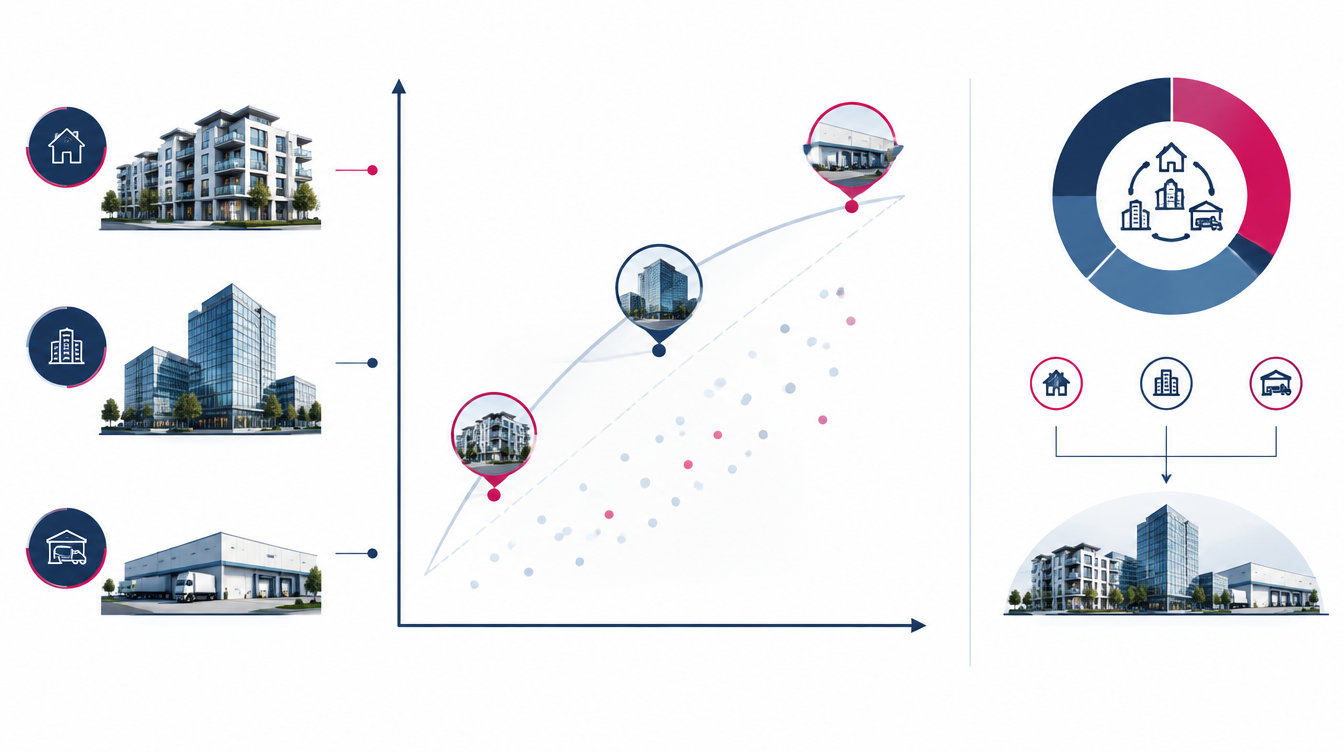
Çeşitlendirme, çok sayıda gayrimenkule sahip olmaktan ibaret değildir. Birbirine çok benzeyen lokasyonlarda, aynı kiracı profilinde veya aynı ekonomik koşullardan etkilenen varlıklarda yoğunlaşmak beklenen korumayı sağlamayabilir. Varlık türü, bölge, kullanım amacı, kira süresi ve finansman yapısı birlikte düşünülmelidir.
Portföyün güçlü ve zayıf yönleri tablolaştırılabilir: kira gelirinin istikrarı, boş kalma riski, bakım yükü, likidite ve büyüme potansiyeli gibi kriterleri ortak bir ölçekte incelemek karşılaştırmayı kolaylaştırır. Ancak puanlama, veri ve profesyonel incelemenin yerini alan otomatik bir yatırım kararı olmamalıdır.
7. Getiriyi doğru okumak: Brüt, net ve reel ayrımı
Brüt getiri, giderlerin önemli bölümünü dışarıda bırakabilir. Net getiri, ilgili maliyetler sonrasında kalan ekonomik sonucu gösterir. Reel getiri ise nominal değer değişimini enflasyon etkisinden arındırarak değerlendirmeyi amaçlar. Farklı yatırım seçenekleri karşılaştırılırken kullanılan getiri tanımının aynı olması gerekir.
Tek başına ‘yüksek kira çarpanı’ veya ‘yüksek değer artışı potansiyeli’ gibi ifadelerle karar verilmesini önermiyorum. Hesaplama yöntemi, referans dönem, gider kabulü ve varsayımlar görünür değilse karşılaştırma sağlıklı olmaz.
Gayrimenkul yatırımında karar matrisi
- Finansal: Toplam yatırım maliyeti, net nakit akışı, finansman gideri ve olumsuz senaryo dayanıklılığı.
- Piyasa: Emsal güvenilirliği, talep yapısı, yeni arz ve rekabet koşulları.
- Hukuki: Tapu, takyidatlar, kullanım izinleri, sözleşmeler ve mevzuat uyumu.
- Teknik: Yapı güvenliği, bakım ihtiyacı, enerji verimliliği ve gelecekteki yenileme maliyeti.
- Portföy: Çeşitlendirme katkısı, likidite ve yatırımcının zaman ufku.
İlk 30 günde uygulanabilecek yatırım ön değerlendirmesi
İlk hafta yatırımın amacını ve sınırlarını netleştirin. İkinci hafta piyasa emsallerini ve nakit akışı varsayımlarını karşılaştırın. Üçüncü hafta hukuki ve teknik inceleme ihtiyaçlarını belirleyin. Dördüncü hafta olumlu, baz ve olumsuz senaryoların portföyünüz üzerindeki etkisini tartışın. Büyük tutarlı işlemlerde bu süreç ilgili uzmanların görüşleriyle genişletilmelidir.
Sonuç
Benim için iyi gayrimenkul yatırımı, en yüksek getiriyi vaat eden işlem değil; riskleri anlaşılmış, nakit akışı sınanmış ve portföy bütünlüğüne uygun işlemdir. Yatırım disiplinini bir defalık değerlendirme olarak değil, düzenli gözden geçirilen bir yönetim alışkanlığı olarak görüyorum.
Bu yazı genel bilgilendirme ve stratejik değerlendirme amaçlıdır; belirli bir taşınmaz için kişiye özel yatırım, hukuki veya teknik danışmanlık yerine geçmez.
İlgili okuma
Portföy değerlendirmesi için kaynak: Sermaye Piyasası Kurulu — Gayrimenkul Yatırım Ortaklıkları Tanıtım Rehberi, kurumsal gayrimenkul portföyleri, varlık türleri ve yatırımcı değerlendirmeleri hakkında resmî bir çerçeve sunar. GYO payı ile doğrudan taşınmaz mülkiyeti farklı yatırım ve düzenleme türleridir; doğrudan konut alımının tüm riskleri bu rehberden çıkarılamaz.
Sıkça Sorulan Sorular.
Bu yazının konusu hakkında en sık gündeme gelen 6 soruya, başlıklar üzerinden ulaşabilirsiniz.
Risk türleri
01Gayrimenkul yatırımında en önemli risk hangisidir?
Tüm yatırımlar için tek bir risk yoktur. Finansman, kira tahsilatı, likidite, hukuki uygunluk veya teknik durum yatırım türüne göre öncelik kazanabilir.
02Likidite riski gayrimenkulde ne anlama gelir?
Taşınmazın istenen süre ve maliyetle satılamaması veya nakde dönüştürülememesi olasılığıdır; yüksek kira getirisi bu riski ortadan kaldırmaz.
Getiri hesabı
03Kira getirisi mi değer artışı mı daha önemlidir?
Tercih, yatırımcının nakit ihtiyacına, vadesine ve risk kapasitesine bağlıdır; her ikisi de gerçekçi senaryolarla değerlendirilmelidir.
04Brüt getiri ile net getiri neden farklıdır?
Vergi, bakım, boş kalma süresi, yönetim giderleri ve finansman gibi maliyetler brüt gelirden düşüldüğünde net sonuç değişir.
Portföy disiplini
05Portföy çeşitlendirmesi riski tamamen kaldırır mı?
Hayır. Bazı yoğunlaşma risklerini azaltabilir; piyasa, faiz ve düzenleyici riskleri ortadan kaldırmaz.
06Gayrimenkul yatırımında karar matrisi ne işe yarar?
Likidite, beklenen getiri, finansman, hukuki durum ve teknik riskleri ortak ölçütlerle karşılaştırarak karar gerekçelerini görünür kılar.
Yanıtlar bu yazıdaki genel bilgilere dayanır; kişiye özel yatırım, hukuki veya finansal danışmanlık yerine geçmez.